#pix #pagamentos #programação #segurança
Engenharia reversa do PIX: o sistema por dentro, com código — e o roteiro para integrar (ou criar) um Pix
Todo mundo usa PIX. Quase ninguém sabe como ele funciona por dentro. E a parte mais curiosa é esta: o Banco Central do Brasil publica as especificações do sistema — manuais, APIs com Swagger aberto, manual de segurança e até os comunicados operacionais do SPI. O “segredo” do PIX é que quase nada é segredo.
Neste guia eu faço com você o que chamo de engenharia reversa no bom sentido: juntar as especificações públicas, decodificar um pagamento real na mão (sim, com Python) e reconstruir os fluxos num ambiente controlado. No caminho, você entende a arquitetura completa e ainda leva dois roteiros práticos:
- o de uma instituição de pagamento (IP) que quer operar o PIX no Brasil;
- o de quem quer criar o próprio sistema instantâneo — o “Pix” da sua plataforma, do seu consórcio de bancos ou do seu país — inspirado no modelo brasileiro.
Se você é dev, founder de fintech, estudante de sistemas de pagamento ou só tem curiosidade técnica: senta que lá vem aula.
Resumo em 30 segundos: o PIX é aberto no desenho (padrões, QR Code, APIs e segurança são públicos) e fechado na rede (só participantes autorizados liquidam no SPI e consultam o DICT). Dá para reconstruir todo o conhecimento e implementar clientes compatíveis — e não dá para se passar por participante. Este artigo mostra como ler um PIX como quem lê um JSON, e como esse conhecimento vira um produto regulado no Brasil ou um sistema nacional do zero.
0. O que é (e o que não é) “engenharia reversa” do PIX
Engenharia reversa, no sentido clássico, é pegar um sistema funcionando e descobrir como ele foi construído — sem documentação ou com documentação parcial. No caso do PIX existe uma peculiaridade rara: o desenho é aberto, mas a rede é fechada.
- É aberto: os padrões de mensageria, o formato do QR Code, as APIs, as regras de segurança e o modelo de governança são públicos. Qualquer pessoa pode ler e implementar um cliente compatível.
- É fechado: o SPI (liquidação) e o DICT (diretório de chaves) só aceitam participantes autorizados pelo Banco Central, com certificados digitais e conexão própria. Você não “loga” na rede do BCB como loga numa API pública.
Tradução prática: dá para reconstruir todo o conhecimento (arquitetura, formatos, fluxos, defesas) e não dá para se passar por participante. Isso é ótimo — inclusive para separar o estudo legítimo do golpe.
⚖️ Linha vermelha (importante): operar arranjo de pagamento sem autorização, interceptar ou forjar confirmações de pagamento e usar chaves/contas de terceiros são condutas ilegais no Brasil (Lei nº 12.865/2013, Regulamento do PIX anexo à Resolução BCB nº 1/2020 e legislação penal). Este conteúdo é educacional: ensina a entender e a construir sistemas compatíveis e autorizados, não a fraudar.
As duas jornadas que vamos percorrer:
| Jornada 1 — IP no Brasil | Jornada 2 — você cria o próprio “Pix” | |
|---|---|---|
| Quem | Instituição de pagamento brasileira que quer operar no arranjo PIX | Plataforma, consórcio de bancos ou banco central que quer um sistema instantâneo próprio |
| O que faz | Integra-se a uma infraestrutura que já existe (regras prontas) | Desenha a infraestrutura do zero (regras novas) |
| Esforço central | Autorização + homologação + adaptação de sistemas | Governança + blueprint técnico + adoção |
| Referência | Manuais do BCB e ambiente de testes | O PIX como case + padrões ISO/EMV + Project Nexus |
1. Anatomia do PIX: o “framework” por trás do arranjo
Antes de qualquer código, precisamos do mapa. O PIX não é um aplicativo nem um “sistema” único: é um arranjo de pagamento formado por peças complementares. A melhor forma de entender é por camadas.
1.1 Os componentes centrais
| Peça | Nome | Operado por | Papel |
|---|---|---|---|
| SPI | Sistema de Pagamentos Instantâneos | Banco Central | Liquidação bruta em tempo real: cada pagamento é liquidado individualmente, de forma definitiva, em segundos |
| Conta PI | Conta de Pagamentos Instantâneos | Banco Central | Conta de liquidação que cada participante direto tem no SPI — é nela que o dinheiro “entra e sai” de verdade |
| DICT | Diretório de Identificadores de Contas Transacionais | Banco Central | O “DNS do dinheiro”: guarda a associação chave PIX → conta e resolve consultas em tempo real |
| PSP | Prestador de Serviço de Pagamento | Instituições autorizadas | Atende o usuário final (banco ou IP): mantém a conta, inicia e recebe PIX |
| ITP | Iniciador de Transação de Pagamento | Instituições autorizadas | Inicia o pagamento no ambiente do usuário sem acessar o saldo (via Open Finance) |
O fluxo básico de um PIX (transferência simples entre bancos diferentes), em um diagrama de sequência:
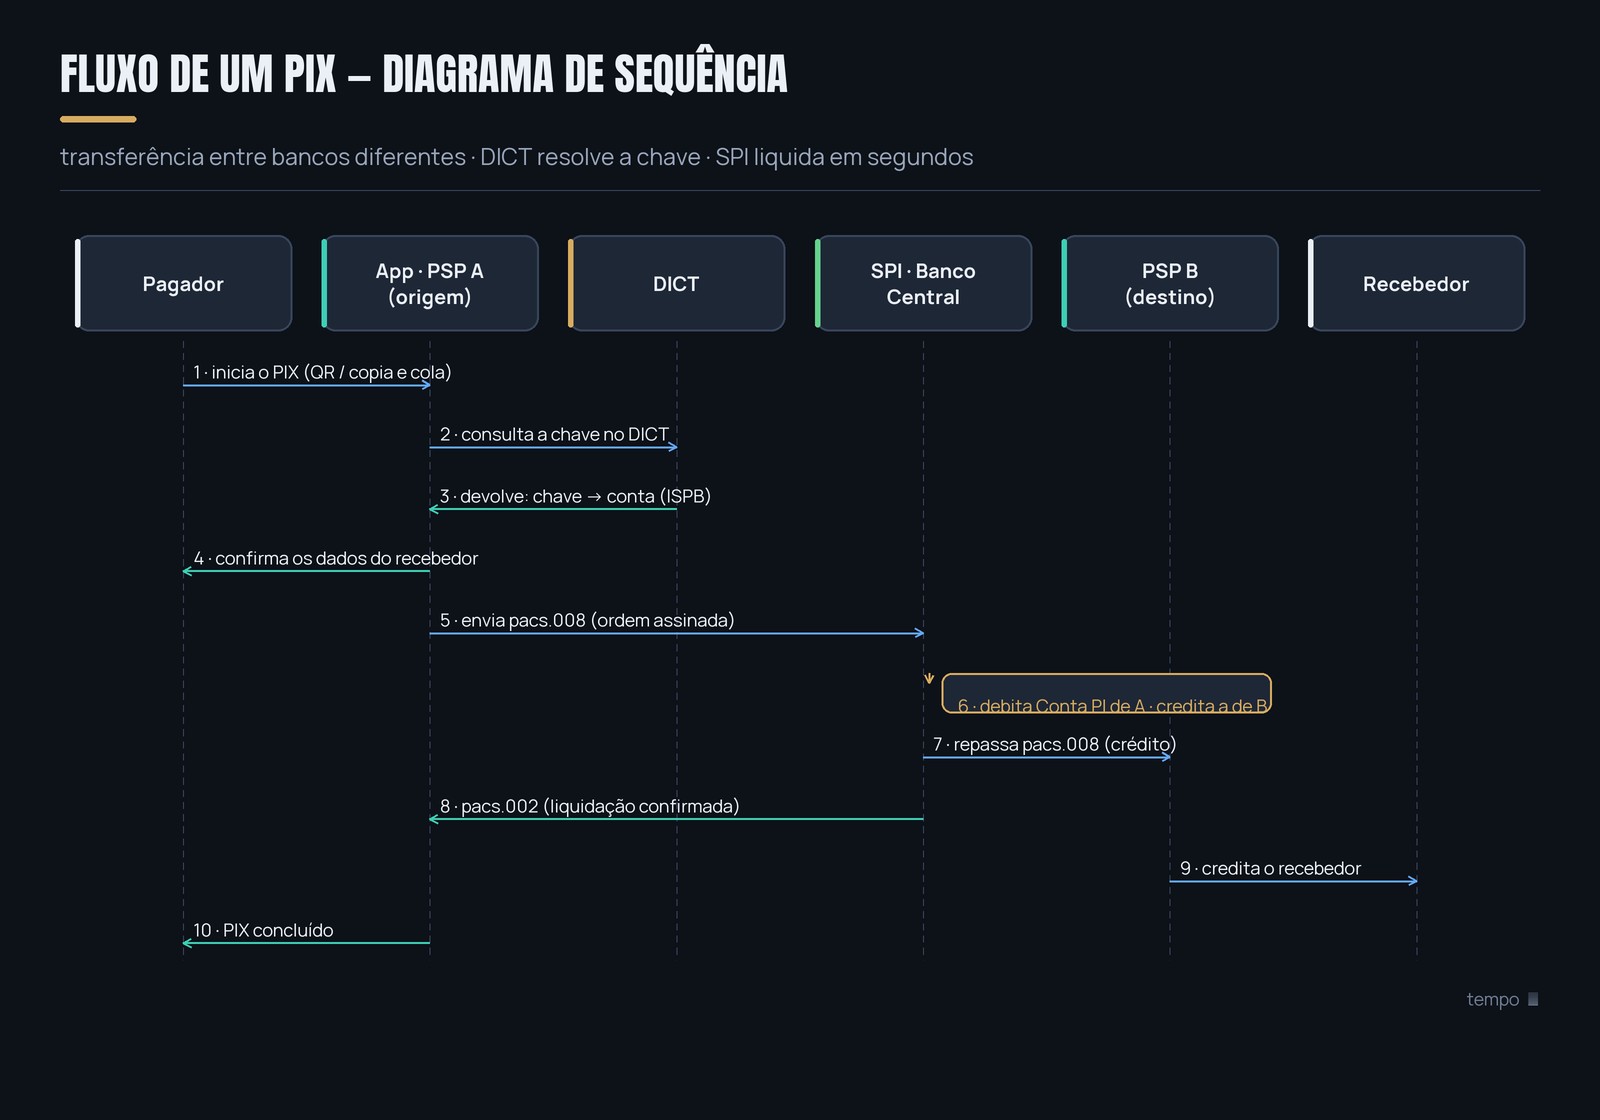
Figura 1 — O caminho de um PIX: o PSP consulta a chave no DICT, envia a ordem pacs.008 assinada ao SPI e a liquidação acontece em segundos.
1.2 O PIX em números (para dimensionar o problema)
Antes de mergulhar nos padrões, vale calibrar a escala do que estamos estudando:
- em 2025 foram quase 80 bilhões de transações PIX (+25,7% vs. 2024) e mais de R$ 35 trilhões movimentados (+33,6%), segundo o Relatório de Gestão do PIX do BCB;
- só em março de 2026 o sistema bateu 7,44 bilhões de transações no mês (~240 milhões por dia); em abril, foram 7,37 bilhões (R$ 3,42 trilhões, ticket médio de R$ 464);
- ~148 milhões de pessoas físicas e 12,8 milhões de empresas fizeram ou receberam ao menos um PIX em 2025 — e o diretório soma mais de 920 milhões de chaves cadastradas;
- no fim de 2025 eram 926 instituições participantes (+5,6% em um ano).
Quando um sistema desse tamanho funciona 24/7/365, cada milissegundo e cada byte de especificação contam. É isso que torna o estudo da arquitetura tão rico.
1.3 Mensageria: o PIX “fala” ISO 20022, não JSON
Dentro do SPI, as mensagens seguem o ISO 20022 — o padrão internacional de mensageria financeira — estruturadas em XML com schemas rígidos que definem cada campo, tipo, tamanho e obrigatoriedade. As mensagens centrais:
| Mensagem | Uso |
|---|---|
pacs.008 |
Ordem de pagamento (o “PIX” em si) |
pacs.002 |
Confirmação/status (liquidação, recusa) |
pacs.004 |
Devolução (o “estorno” do PIX) |
Detalhe de segurança que vale ouro num artigo de engenharia reversa: cada mensagem carrega assinatura digital no elemento <Sgntr> do Business Application Header (BAH). Ou seja, não basta “enviar um XML” — a mensagem precisa vir assinada por um certificado válido (padrão XMLDSig, na cadeia ICP-Brasil) e o receptor valida a assinatura. É isso que torna inviável, na prática, forjar um “PIX recebido” de dentro da rede.
1.4 Transporte e segurança
- Canal: a comunicação entre participante e BCB usa a ICOM — a Interface de Comunicação do BCB —, um canal de mensageria HTTP (polling: o participante envia por POST e recebe por GET) que trafega as mensagens ISO 20022 sobre a RSFN (Rede do Sistema Financeiro Nacional), protegido por mTLS (TLS com certificado nos dois lados).
- Certificados: padrão SPB para assinatura e canal, com certificados na cadeia ICP-Brasil — a mesma infraestrutura pública de chaves brasileira (AC Raiz: ITI). O BCB comunica ativação/renovação desses certificados por meio dos Informes SPI públicos.
- Manual de Segurança: o BCB publica o Manual de Segurança do SFN — Vol. II: Segurança do PIX (v6.00), com os requisitos completos. Quem quer “reversar” segurança de verdade começa por ele.
1.5 Captura: o BR Code (QR Code PIX) é TLV puro
O QR Code do PIX — e o “copia e cola” — seguem o padrão EMVCo QRCPS (Merchant Presented Mode), adaptado pelo BCB no chamado BR Code. A estrutura é TLV (Tag-Length-Value): cada campo tem um ID de 2 dígitos (Tag), um comprimento de 2 dígitos (Length) e o valor (Value). O GUI que identifica o PIX dentro do template de conta é a string br.gov.bcb.pix.
Os campos principais do payload:
| ID | Campo | Exemplo/observação |
|---|---|---|
00 |
Payload Format Indicator | 01 |
01 |
Point of Initiation Method | 11 estático, 12 dinâmico |
26 |
Merchant Account Information | contém o GUI br.gov.bcb.pix + subcampos (chave, txid, URL) |
52 |
Merchant Category Code | ex.: 0000 (genérico) |
53 |
Moeda | 986 = BRL |
54 |
Valor | opcional no estático (ex.: 25.00) |
58 |
País | BR |
59 |
Nome do recebedor | limitado a 25 caracteres |
60 |
Cidade do recebedor | limitada a 15 caracteres |
62 |
Additional Data Field | subcampo 05 = txid (identificador da cobrança) |
63 |
CRC16 | checksum que protege a string contra erro de digitação |
É por isso que dá para “ler” um PIX com um editor de texto: o copia e cola é a representação textual dessa árvore TLV. Vamos ver isso na prática na seção 2.
1.6 Iniciação: os canais e os novos modos
O PIX evoluiu de “transferência instantânea” para uma plataforma de pagamentos completa. Quem estuda o arranjo em 2026 precisa mapear:
- PIX tradicional: iniciado no app do PSP (dinâmico/estático via QR).
- PIX Cobrança: QR dinâmico com txid, com e sem vencimento, em lote — padronizado pela API PIX do PSP recebedor (Swagger público em
bacen.github.io/pix-api). - PIX Automático: lançado em junho de 2025 (Resolução BCB nº 482/2025) e obrigatório para as instituições desde outubro de 2025; permite cobranças recorrentes autorizadas — o “débito automático” moderno — para empresas com CNPJ ativo (e mais de seis meses de existência).
- PIX por aproximação: iniciação por NFC via carteira digital, que estreou em fevereiro de 2025 com teto fixo de R$ 500 por operação. Em junho de 2026 o BCB anunciou o fim do teto fixo a partir de 01/10/2026 (IN BCB nº 746/2026): os limites passam a ser definidos pelo usuário, respeitados os tetos da instituição e as regras de segurança — o limite noturno de R$ 1.000 para pessoas físicas continua valendo.
- Iniciação por terceiros (ITP): via Open Finance Brasil, um iniciador autorizado dispara o PIX dentro do app do banco do usuário, sem nunca tocar no saldo.
- PIX internacional: interligações bilaterais (Banco do Brasil na Argentina desde março de 2026), hubs multilaterais, interoperabilidade de QR (piloto com a UnionPay/China desde julho de 2026) e negociações de conexão com o TIPS europeu. Detalho isso na Jornada 2.
1.7 A síntese em uma tabela
| Camada | Componente | Padrão | Quem opera |
|---|---|---|---|
| Endereçamento | DICT | REST/JSON (DICT API v2) | BCB |
| Liquidação | SPI + Conta PI | ISO 20022 (XML assinado) | BCB |
| Mensageria | pacs.008 / 002 / 004 | ISO 20022 + <Sgntr> no BAH |
BCB + participantes |
| Transporte | ICOM sobre RSFN | mTLS | BCB |
| Identidade | Certificados | Padrão SPB + ICP-Brasil | ITI/ACs + BCB |
| Captura | BR Code | EMVCo QRCPS (TLV) | Qualquer um (padrão aberto) |
| Iniciação | Apps, NFC, Open Finance | REST/OAuth2/mTLS | PSPs e ITPs |
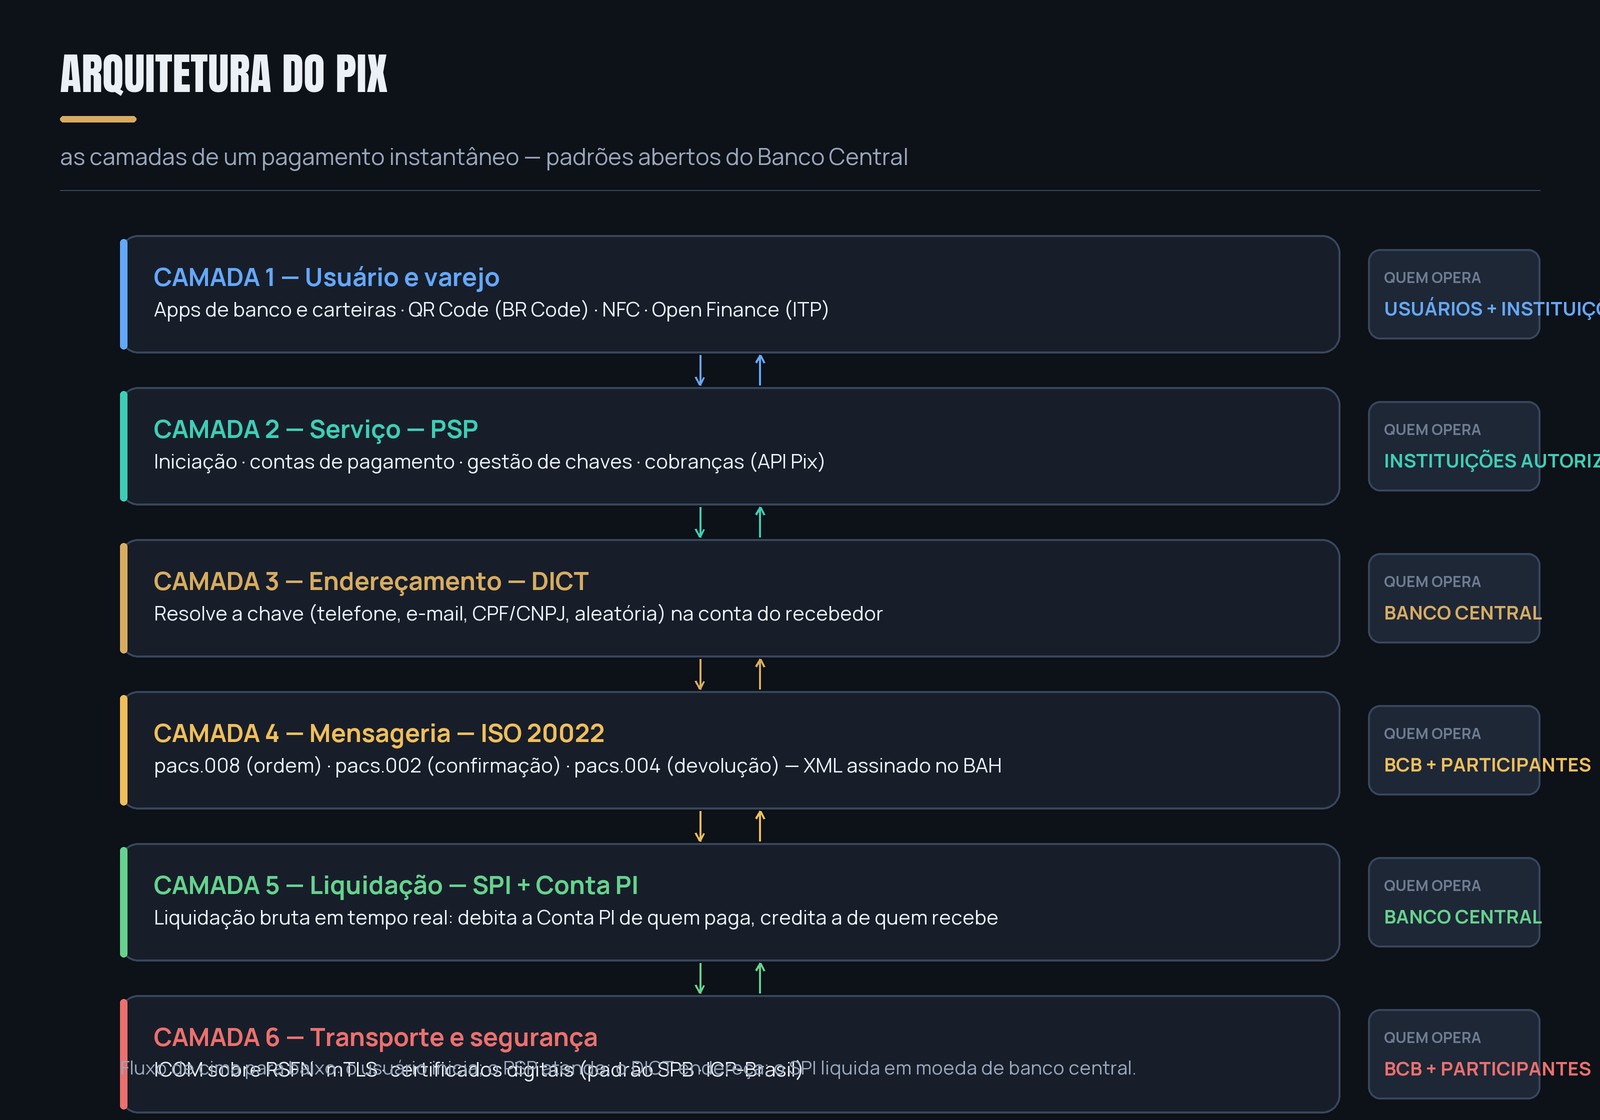
Figura 2 — A arquitetura do PIX em camadas: usuário, serviço (PSP), endereçamento (DICT), mensageria ISO 20022, liquidação (SPI + Conta PI) e transporte/segurança.
2. Mão na massa: decodificando um PIX real (copia e cola)
Agora a parte que parece mágica e não é: ler o payload de um PIX como quem lê um JSON, em Python puro, sem nenhuma biblioteca.
2.1 O parser TLV em ~20 linhas
# brcode.py — parser didático de BR Code (PIX)
def parse_tlv(texto: str) -> list[tuple[str, int, str]]:
    """Decodifica uma string TLV em (tag, tamanho, valor).

    Formato Pix: cada campo = 2 dígitos de tag + 2 dígitos de tamanho + valor.
    """
    campos = []
    i = 0
    while i < len(texto):
        tag = texto[i:i+2]            # ex.: '26'
        tam = int(texto[i+2:i+4])     # ex.: '58' -> 58 bytes de valor
        valor = texto[i+4:i+4+tam]
        campos.append((tag, tam, valor))
        i += 4 + tam
    return campos


def mostra(campos, nivel=0):
    """Imprime a árvore TLV, descendo nos campos aninhados (26 e 62)."""
    for tag, tam, valor in campos:
        print("  " * nivel + f"{tag} (len={tam}): {valor}")
        if tag in ("26", "62"):          # campos que contêm sub-TLVs no Pix
            mostra(parse_tlv(valor), nivel + 1)
2.2 Aplicando num payload de exemplo
Este é um payload estático típico (chave aleatória + txid genérico). Repare que o valor do 26 começa com br.gov.bcb.pix — a assinatura do arranjo:
payload = (
    "000201"                                    # 00: formato do payload = 01
    "26580014br.gov.bcb.pix"                    # 26: GUI do arranjo Pix
    "0136123e4567-e12b-12d1-a456-426655440000"  # 26.01: chave aleatória (UUID)
    "52040000"                                  # 52: MCC genérico
    "5303986"                                   # 53: moeda 986 = BRL
    "540525.00"                                 # 54: valor R$ 25,00
    "5802BR"                                    # 58: país BR
    "5913FULANO DE TAL"                         # 59: nome do recebedor
    "6008BRASILIA"                              # 60: cidade
    "62070503***"                               # 62.05: txid (*** = estático)
    # o campo 63 (CRC16) entra na validação, seção 2.3
)

mostra(parse_tlv(payload))
Saída esperada:
26 (len=58): 0014br.gov.bcb.pix0136123e4567-e12b-12d1-a456-426655440000
  00 (len=14): br.gov.bcb.pix
  01 (len=36): 123e4567-e12b-12d1-a456-426655440000
52 (len=4): 0000
53 (len=3): 986
54 (len=5): 25.00
58 (len=2): BR
59 (len=13): FULANO DE TAL
60 (len=8): BRASILIA
62 (len=7): 0503***
  05 (len=3): ***
Ou seja: um QR Code PIX é uma árvore TLV — exatamente como um cartão de crédito EMV conversa com a maquininha. Não é coincidência: o BCB adotou o padrão EMVCo de QR Code e o “profileou” para o PIX no Manual de Padrões.
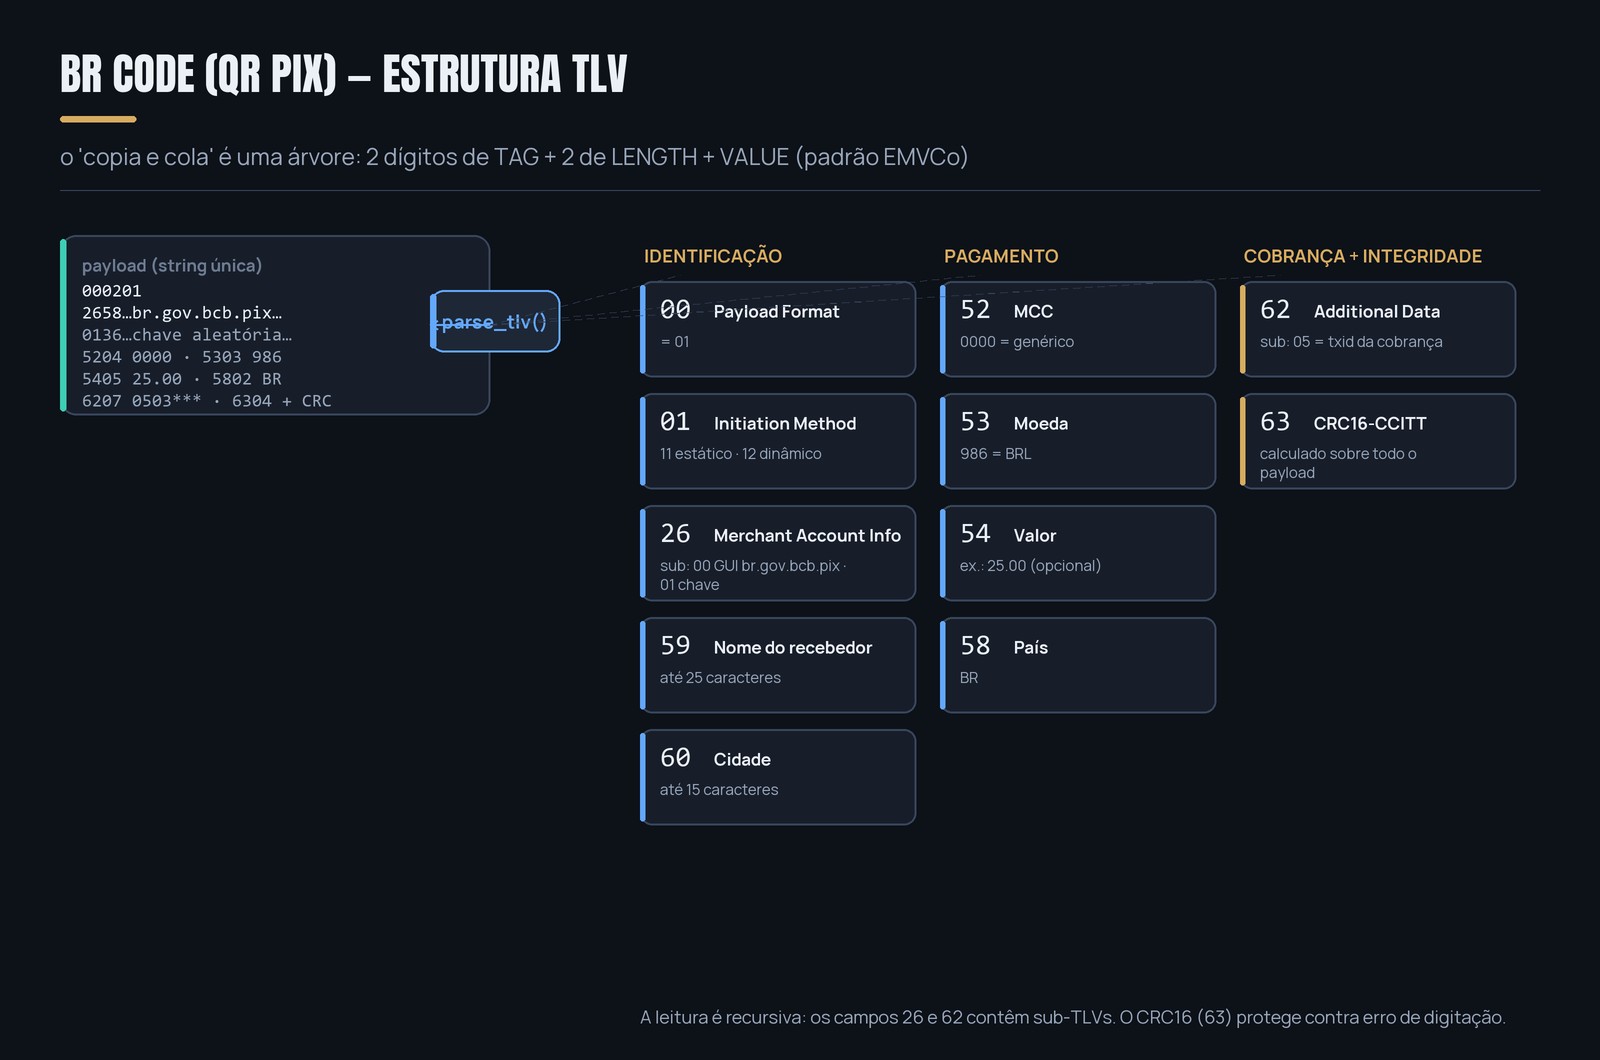
Figura 3 — A estrutura TLV do BR Code: o “copia e cola” é uma árvore de campos (tag + tamanho + valor) que o parser decodifica.
2.3 Validando o CRC16 (o que impede erro de digitação)
O campo 63 guarda um CRC16-CCITT que protege o payload contra erro de digitação. Detalhe de spec: o CRC é calculado sobre toda a string incluindo o “6304” (a tag 63 + o tamanho 04), excluindo apenas os 4 dígitos finais do próprio CRC:
def crc16_ccitt(texto: str) -> str:
    crc = 0xFFFF
    for byte in texto.encode("ascii"):
        crc ^= byte << 8
        for _ in range(8):
            crc = ((crc << 1) ^ 0x1021) & 0xFFFF if crc & 0x8000 else (crc << 1) & 0xFFFF
    return f"{crc:04X}"

crc = crc16_ccitt(payload + "6304")  # CRC calculado até o "6304"
br_code = payload + "6304" + crc     # BR Code completo
print("CRC16:", crc)                 # varia conforme o payload
print("Payload final:", br_code)
Se você colar o br_code num app de banco, o leitor valida o CRC e mostra o pagamento. Para conferir: gere um QR no seu banco e rode o mesmo cálculo — o CRC vai bater.
💡 Exercício que vale um vídeo: gere um QR PIX no app do seu próprio banco, copie o “copia e cola”, cole neste parser e veja sua chave, seu nome e sua cidade aparecerem campo a campo. É a “engenharia reversa” mais didática que existe — usando dados 100% seus.
2.4 Comparando com bibliotecas e ferramentas da comunidade
Para conferir seu parser (ou pular a implementação), existe um ecossistema aberto maduro:
- Python:
pybrcode(gera payloads estáticos/dinâmicos com API clara); - Node.js:
gpix(br-codes estáticos e dinâmicos); - PHP:
php_qrcode_pix(muito usado em e-commerce); - Rust:
pix-brcode-parser(parser + validação); - Online: decoders de BR Code e o endpoint de decode da Woovi, úteis para conferir campo a campo;
- Repositórios de homologação: projetos como
open-pixdocumentam, na prática, o que um participante direto precisa implementar (conexão ICOM/mTLS e mensagenspacs.008/002/004) — o que transforma o processo do BCB em algo estudável fora do BCB. - Laboratório público deste artigo: criei o repositório pix-engenharia-reversa com este parser em Python, um mini-DICT/mini-SPI testado e o esqueleto/blueprint da stack de produção — para você rodar e evoluir.
2.5 O laboratório: um mini-DICT e um mini-SPI
Se o objetivo é ensinar, o passo final da mão na massa é simular o arranjo inteiro num ambiente controlado — sem tocar na rede real. Um esqueleto com FastAPI:
# mini_pix.py — simulação didática (NÃO é o PIX real)
from fastapi import FastAPI
from pydantic import BaseModel

app = FastAPI()

# "DICT" local: chave -> conta
DICT = {"fulano@email.com": {"ispb": "12345678", "conta": "0001-1"}}

class Consulta(BaseModel):
    chave: str

@app.post("/dict/consulta")
def consulta_chave(req: Consulta):
    """Espelha o papel do DICT: resolve chave em conta."""
    return DICT.get(req.chave, {"erro": "chave nao encontrada"})

# "SPI" local: recebe uma 'pacs.008' simplificada (JSON) e 'liquida'
class Pagamento(BaseModel):
    end_to_end: str
    pagador: str
    recebedor: str
    valor: float

@app.post("/spi/pacs008")
def liquida(pag: Pagamento):
    print(f"LIQUIDANDO {pag.end_to_end}: R$ {pag.valor:.2f} "
          f"{pag.pagador} -> {pag.recebedor}")
    return {"status": "settled", "horario": "2026-09-03T12:00:00-03:00"}
Com esse esqueleto você demonstra o fluxo inteiro (consultar chave → emitir pagamento → “liquidação” → confirmação). Num segundo artigo, dá para evoluir para um simulador com XML ISO 20022 de verdade e assinatura digital. É também a ponte perfeita para as duas jornadas abaixo: o que aqui é simulado, lá embaixo é homologação de verdade.
3. Jornada 1 — A IP brasileira que quer operar PIX
3.1 Primeiro, o enquadramento regulatório
Uma instituição de pagamento (IP) no Brasil é uma instituição autorizada a funcionar pelo Banco Central, nos termos da Lei nº 12.865/2013 (que também exige autorização para arranjos de pagamento). Ela pode emitir moeda eletrônica, gerir contas de pagamento e, sendo participante do PIX, oferecer o arranjo aos seus clientes.
O PIX em si é um arranjo do BCB, regido pelo Regulamento do PIX, anexo à Resolução BCB nº 1, de 12/08/2020, e detalhado em manuais técnicos que o BCB atualiza por Instruções Normativas — por exemplo, a IN BCB nº 658/2025 divulgou a versão 2.9.0 do Manual de Padrões para Iniciação do PIX. Antes de escrever uma linha de código, a equipe precisa ler três documentos:
- Manual de Padrões para Iniciação do PIX — onde estão o BR Code, a API PIX e os fluxos de cobrança (a “bíblia” da ponta de recebimento);
- Manuais do SPI e do DICT (se participação direta) — mensageria ISO 20022, XSDs e APIs do diretório;
- Manual de Segurança do SFN — Vol. II (Segurança do PIX) — requisitos obrigatórios de segurança.
3.2 Direto ou indireto? (a decisão de arquitetura)
| Participante direto | Participante indireto | |
|---|---|---|
| Conexão com o BCB | Direta (SPI + Conta PI + DICT) | Via um participante direto contratado |
| Liquidação | Conta PI própria no BCB | Na conta do participante direto (acordo entre as partes) |
| Complexidade | Alta: mensageria ISO 20022, certificados, XSDs, homologação completa | Média: integração com o “hub” do participante direto |
| Tempo típico | Meses (etapa homologatória de ~5 meses após a cadastral) | Menor, mas depende do provedor |
| Indicação | Bancos e IPs grandes, com volume e ambição de controle | IPs médias que querem ir a mercado rápido |
Há ainda um terceiro caminho, sem ser participante: usar a API PIX de um PSP recebedor (um “gateway”) para gerar cobranças e receber — muito comum para quem só quer receber PIX (e-commerce, SaaS) sem operar conta. A diferença prática: quem inicia PIX (o banco do pagador) precisa ser participante; quem apenas recebe via QR de terceiro pode não ser.
Detalhe de regra que muita gente não sabe: a participação é obrigatória para instituições com mais de 500 mil contas ativas — o BCB desenhou o arranjo para que ninguém relevante fique de fora. E os participantes indiretos precisam de um participante direto “responsável”: em 2026, 31 deles perderam o prazo de migração para esse modelo.
3.3 O caminho de uma IP que quer participar (checklist real)
Com base nos documentos públicos do BCB (formulário de adesão, roteiro de participação direta no SPI e guias de homologação):
- Autorização: ser IP autorizada (ou estar no processo) junto ao BCB.
- Adesão ao PIX: preencher o formulário de adesão do arranjo, indicando interesse na participação direta no SPI e na abertura de Conta PI.
- Acessos: providenciar acesso ao Sisbacen e ao BC Correio (necessários para mensagens institucionais).
- Identificação: obter/cadastrar seu ISPB — o identificador de 8 dígitos que aparece em praticamente toda mensagem e identificador do protocolo (end-to-end IDs, business message IDs, cabeçalhos de roteamento).
- Etapa cadastral → homologatória: concluir a fase cadastral e, dentro do prazo (cerca de 5 meses após a comunicação da conclusão), passar pelos testes formais de homologação — conectividade (ICOM via mTLS), funcionalidade SPI (enviar/receber
pacs.008,pacs.002,pacs.004) e os casos de DICT (chaves, portabilidade, reclamação de posse). - Certificados: emitir/instalar os certificados digitais (padrão SPB, cadeia ICP-Brasil) para assinatura e canal; acompanhar os Informes SPI.
- Segurança: implementar os controles do Manual de Segurança do PIX (autenticação forte, gerenciamento de limites, prevenção a fraude, monitoramento e resposta).
- Produção: após aprovação, operar no ambiente produtivo com os mesmos padrões da homologação.
3.4 O que precisa ser construído (visão de engenharia)
| Módulo | Entrega | Referência |
|---|---|---|
| Núcleo de contas | Conta de pagamento, saldo, extrato, conciliação | Regras do arranjo + normas da IP |
| Gestão de chaves | Cadastro, consulta, portabilidade e reclamação de chaves | DICT API |
| Geração de QR | BR Code estático/dinâmico + copia e cola + CRC16 | Manual de Padrões (BR Code/EMV) |
| Cobranças | Criar/consultar/gerenciar cobranças com e sem vencimento, em lote | API PIX do PSP recebedor (OpenAPI) |
| Mensageria SPI (se direto) | Enviar/receber pacs.008/002/004 em XML, assinar no <Sgntr> do BAH |
Manuais do SPI + ISO 20022 |
| Open Finance (se ITP) | Consentimento OAuth2 + iniciação no app do usuário | APIs Open Finance Brasil |
| Segurança | mTLS, certificados, MFA, limites por dispositivo, antifraude | Manual de Segurança do PIX |
Onde entra a “engenharia reversa” da seção 2: todo esse checklist é implementável contra documentação pública. Uma equipe que domina o BR Code e entende o fluxo DICT→SPI chega à homologação muito mais preparada — e é exatamente esse conhecimento que diferencia uma integração frágil de uma robusta.
3.5 Exemplo concreto: uma plataforma de pagamentos chegando ao PIX
Imagine uma plataforma de pagamentos que já opera cartão (Visa) e ativos digitais (BTC, USDC, USDT), com app para o usuário final. Para ela oferecer PIX de verdade (não só “receber via gateway”), o plano é:
- Fase 0 (semanas): receber PIX via API PIX de um PSP parceiro — QR dinâmico no checkout, conciliação automática. Zero participação.
- Fase 1 (meses): virar participante indireto — a plataforma emite contas com chaves PIX, o parceiro direto liquida. Ela cuida do app, das chaves e da experiência; o parceiro cuida do SPI.
- Fase 2 (ano+): avaliar participação direta — Conta PI própria, mensageria ISO 20022 e controle total da liquidação, quando o volume justificar o custo operacional.
Essa gradação (gateway → indireto → direto) é o caminho que a maioria das fintechs brasileiras percorreu — e um excelente “mapa do tesouro” para ensinar.
4. Jornada 2 — Criar o seu próprio “Pix”: o roteiro completo
Se você tem interesse em criar o seu próprio Pix — como fundador de uma plataforma de pagamentos, executivo de um banco ou tomador de decisão em um banco central — esta jornada é para você. A premissa aqui não é replicar o arranjo oficial do Banco Central do Brasil (isso só o BCB opera): é desenhar um sistema de pagamentos instantâneos inspirado no mesmo modelo — o “Pix” da sua empresa, do seu consórcio de bancos ou do seu país. E o momento nunca foi tão bom: o PIX deixou de ser um case brasileiro e virou modelo exportável.
O Banco Central assinou acordos de compartilhamento de informação sobre o PIX com 65 bancos centrais e órgãos equivalentes (da Alemanha ao Canadá, da Turquia à África do Sul). Bancos brasileiros levam o PIX para fora (Banco do Brasil na Argentina, desde março de 2026). E o BCB negocia interligações com o TIPS europeu e interoperabilidade de QR com a China. Quem quiser criar o próprio Pix tem um blueprint vivo para estudar.
Figura 4 — O horizonte do PIX internacional: links bilaterais e hubs multilaterais conectando sistemas nacionais.
4.1 As seis decisões que vêm antes do código
Antes de escolher tecnologia, o dono do projeto — banco central, consórcio ou plataforma — decide:
- Propósito: pagamentos de varejo universais? Inclusão financeira? Reduzir dinheiro e custos de TED/DOC?
- Operação: banco central opera diretamente (modelo PIX/UPI indiano) vs. operador privado regulado/supervisionado (modelo de schemes como o SEPA Instant na Europa).
- Regulação: base legal para autorizar participantes e impor regras de conduta (o equivalente da Lei 12.865/2013 + Regulamento do PIX).
- Participação: aberta e proporcional (todo PSP relevante entra, com regime direto/indireto) — foi o que garantiu escala ao PIX.
- Precificação: o PIX é gratuito para pessoas físicas; essa decisão política foi decisiva para a adoção massiva.
- Atributos do serviço: disponibilidade 24/7/365, liquidação em segundos, crédito ao recebedor em tempo real.
4.2 O blueprint técnico: os 5 componentes de um sistema instantâneo nacional
Comparando o PIX com o Project Nexus (o blueprint do BIS para conectar sistemas instantâneos nacionais) e com os padrões internacionais (ISO 20022, EMVCo), um sistema nacional moderno se reduz a cinco peças:
| # | Componente | O que faz | Padrão sugerido |
|---|---|---|---|
| 1 | Diretório de chaves (o “DICT local”) | Resolve identificadores amigáveis (telefone, e-mail, documento, aleatório) para contas; gerencia portabilidade e disputas | REST/JSON + modelo de chaves do PIX |
| 2 | Sistema de liquidação (o “SPI local”) | Liquidação bruta em tempo real em contas de liquidação no banco central (moeda de banco central = confiança) | RTGS + mensageria instantânea |
| 3 | Mensageria padronizada | Transporta ordem, confirmação e devolução com rastreabilidade ponta a ponta | ISO 20022 (pacs.008/002/004) |
| 4 | QR interoperável | Uma única “cara” para o varejo: qualquer app lê o QR de qualquer PSP | EMVCo QRCPS (perfil local, como o BR Code) |
| 5 | Segurança e identidade | Autentica participantes (PKI) e usuários (MFA), assina mensagens e protege o canal | PKI nacional + mTLS + assinatura no cabeçalho |
Dois detalhes de design do PIX que parecem burocracia e são, na verdade, vantagem competitiva:
- Escolher ISO 20022 desde o dia 1 deixa o sistema “pronto para o Nexus”: quando você (ou o seu país) quiser se conectar a outros sistemas instantâneos (hub multilateral ou link bilateral), a mensageria já é a língua franca internacional.
- Publicar os manuais (como o BCB faz) transforma a “engenharia reversa” em recurso de adoção: integradores não dependem de NDAs para construir, o que reduz a barreira de entrada e acelera o ecossistema.
4.3 O playbook de adoção (o que o PIX fez e você deve copiar)
- Acesso universal com proporcionalidade: todos os PSPs relevantes participam; pequenos entram como indiretos.
- Gratuidade para pessoas físicas (com tetos de tarifa para empresas) — o “preço zero” derrubou a inércia do usuário.
- Casos de uso em ondas: o PIX não nasceu completo. Lançou transferências (2020) e foi adicionando cobrança com QR dinâmico, saque/troco, PIX Automático (2025) e aproximação (2025/2026). Cada onda é uma campanha de adoção.
- Integração com o governo e o setor público (contas, tributos, benefícios) para ancorar volume.
- Sandbox/homologação forte: ambiente de testes onde qualquer participante valida antes de ir a produção — exatamente o que vimos na Jornada 1.
- Métricas públicas: o BCB publica estatísticas de uso; transparência gera confiança e alimenta o ciclo virtuoso de adoção.
4.4 Um roadmap de implantação (visão de 12 a 24 meses)
| Fase | Duração típica | Entregas |
|---|---|---|
| 0. Decisão política | 2–4 meses | Propósito, operador, modelo de participação, precificação, base legal |
| 1. Desenho | 3–6 meses | Manuais de padrões (mensageria, QR, APIs, segurança), XSDs/schemas, modelo de chaves, regras de disputa |
| 2. Núcleo central | 4–8 meses | Diretório + liquidação + mensageria no banco central; ambiente de homologação aberto aos PSPs |
| 3. Piloto | 2–4 meses | Banco central + 2–3 bancos grandes; transferências reais em ambiente controlado; testes de carga e segurança |
| 4. Go-live escalado | contínuo | Participação ampliada, campanhas de adoção, estatísticas públicas |
| 5. Serviços + internacional | 12+ meses | Cobrança/QR dinâmico, débito automático, aproximação; link bilateral ou adesão a hub multilateral (Nexus) |
4.5 Onde o PIX ainda está indo (e o que observar se você for criar o seu)
- Interconexão bilateral vs. hubs multilaterais: o próprio BCB avalia os dois caminhos no Relatório de Gestão do PIX. Em agosto de 2026 ele divulgou a agenda do PIX Internacional, com acordos bilaterais país-a-país e/ou hubs multilaterais.
- O Project Nexus saiu do papel: em 2025, os bancos centrais de Índia, Indonésia, Malásia, Filipinas, Singapura e Tailândia incorporaram a entidade Nexus Global Payments (NGP) para levar o projeto à operação — conectando UPI, PayNow, PromptPay, DuitNow/MEPS e InstaPay por uma conexão única, com desenvolvimento técnico iniciado em 2026. O Brasil não está entre os fundadores — mas o desenho do PIX já nasceu “pronto para conversar” com esse tipo de hub.
- Interoperabilidade de QR: o piloto com a UnionPay (julho de 2026) permite que apps chineses paguem QR PIX em ~15 milhões de comerciantes brasileiros — mostrando que o código do varejo pode atravessar fronteiras antes da liquidação.
- Conversão cambial embutida: as conexões Brasil–China (Real–Yuan, sem intermediação do dólar) e Brasil–Argentina estão resolvendo o câmbio dentro da experiência de pagamento — uma lição de design para qualquer sistema novo.
- A interligação com a Europa: BCB e BCE negociam a conexão PIX–TIPS; o cenário preliminar prevê um corredor operacional em novembro de 2027 e um piloto em junho de 2028. Para efeito de comparação: o TIPS liquidou, em média, ~2,7 milhões de transações por dia em 2025 — o PIX faz isso em menos de um minuto no horário de pico.
Aqui vale um parêntese de contexto: enquanto bancos centrais constroem trilhos instantâneos, o mundo cripto tenta a mesma coisa sem banco central — com stablecoins e apps de pagamento que rendem juros, e com bancos centrais estudando dinheiro on-chain. É a mesma disputa de arquitetura: quem liquida, em qual moeda e com qual confiança.
5. O que a “engenharia reversa” ensina sobre segurança (análise defensiva)
Quem estuda o PIX por dentro descobre uma verdade desconfortável e libertadora: os ataques que vemos nos jornais quase nunca são ataques ao protocolo PIX — são ataques ao elo mais fraco da cadeia, que é o ser humano e o dispositivo dele.
5.1 O modelo de defesa em camadas (do protocolo ao usuário)
| Camada | Mecanismo | O que impede |
|---|---|---|
| Protocolo | Mensagens ISO 20022 assinadas no BAH (<Sgntr>) |
Forjar/alterar mensagens dentro da rede |
| Transporte | mTLS + certificados (padrão SPB/ICP-Brasil) | Se passar por participante |
| Participante | Homologação, certificados, segregação de funções | Entrar na rede sem autorização |
| Conta/App | MFA, biometria, limites por dispositivo, registro de novos aparelhos | Uso da conta por terceiros |
| Arranjo | Monitoramento, regras antifraude, devolução (MED) | Mitigar o dano quando o golpe ocorre |
| Usuário | Educação | Cair em engenharia social |
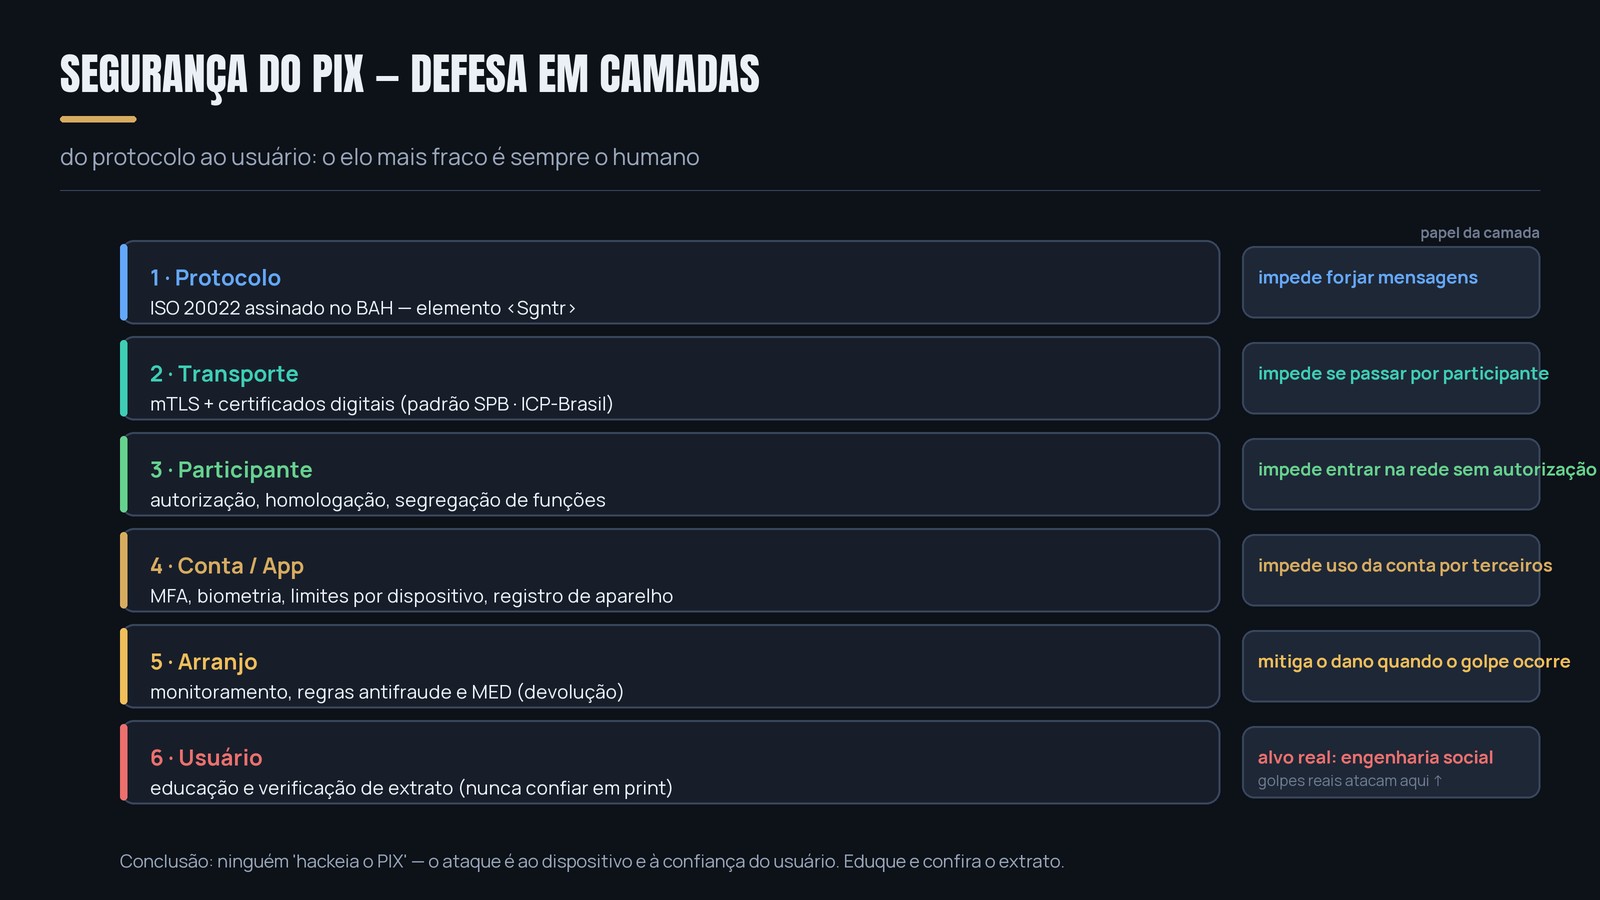
Figura 5 — A defesa do PIX funciona em camadas: do protocolo assinado até a educação do usuário — o elo mais fraco é sempre o humano.
A conclusão técnica é direta: ninguém “hackeia o PIX” para roubar o seu dinheiro — seria preciso quebrar assinatura digital e certificados da cadeia ICP-Brasil. O que acontece na prática:
- Golpes são engenharia social: falso motoboy, central falsa, “PIX errado”, deepfake de voz/vídeo pedindo transferência, phishing com QR adulterado. No mundo cripto o padrão é o mesmo — como mostram operações de phishing com IA.
- O vetor é o dispositivo: celular roubado/clonado é o grande pesadelo — por isso o BCB passou a exigir limites mais rígidos e cadastro de novos dispositivos para iniciações.
- O MED é o sistema de defesa do arranjo: o Mecanismo Especial de Devolução (art. 41-B do Regulamento do PIX) ganhou uma versão 2.0 (Resolução BCB nº 493/2025 e IN BCB nº 653/2025), obrigatória desde fevereiro de 2026: rastreio além da primeira conta recebedora, bloqueio cautelar em múltiplas contas e devolução em até 11 dias. Em 2025, o mecanismo recuperou, em média, 9,3% do valor contestado.
- A cadeia de fornecedores também é alvo: incidentes recentes envolveram fornecedores de software do setor financeiro, reacendendo o debate sobre segurança de terceiros — “estar fora do protocolo” não protege ninguém.
5.2 O “comprovante falso” não é uma falha do PIX
Uma das dúvidas mais comuns: por que golpistas usam comprovantes falsos se o PIX é seguro? Porque o comprovante impresso/print não faz parte do arranjo. O que vale é o crédito efetivo na conta, confirmado pelo pacs.002 dentro da rede. Quem vende algo olhando só um print está confiando em algo que o PIX nunca prometeu validar. A defesa é conferir o extrato/saldo — não o papel. (É por isso que o PIX Cobrança com txid e consulta de status pela API PIX é tão importante para o varejo: ele dá confirmação verificável.)
5.3 Lições para quem constrói um sistema instantâneo (nacional ou corporativo)
- Segurança by design: assinatura de mensagens, PKI, HSM para chaves e mTLS não são opcionais — são o que torna a rede confiável.
- Autenticação forte do usuário: MFA + biometria + limites dinâmicos + cadastro de dispositivo são o padrão mínimo pós-2025.
- Monitoramento e resposta: fraude em pagamento instantâneo acontece em minutos; detecção em lote não serve. Invista em regras em tempo real, análise de rede e resposta a incidentes.
- Proteção de dados: chaves, contas e biometria são dados sensíveis — no Brasil, LGPD; num sistema internacional, GDPR e equivalentes.
- Mecanismo de devolução: todo arranjo instantâneo precisa de um rito de contestação/devolução (o PIX tem o MED) e de regras claras de responsabilidade entre PSPs.
- Eduque o usuário: a camada mais atacada também é a mais barata de proteger — e é onde conteúdo de qualidade faz a diferença.
6. FAQ rápido (para fechar o entendimento)
PIX é hackeável? O protocolo, na prática, não: mensagens assinadas com certificados ICP-Brasil dentro de um canal mTLS. O que acontece é golpe contra a pessoa (engenharia social) ou contra o aparelho dela. A defesa é autenticação forte + conferir extrato, nunca print.
Preciso ser banco para receber PIX? Não. Para receber via QR de terceiros, basta contratar a API PIX de um PSP recebedor (gateway). Para oferecer conta com PIX aos seus clientes, você precisa ser participante (direto ou indireto). Para iniciar PIX, precisa ser participante.
Posso ser processado por implementar um parser de BR Code? Não — desde que o uso seja legítimo. O formato é público, e bibliotecas open-source fazem isso há anos. O que é crime é operar arranjo sem autorização, forjar confirmações ou usar dados de terceiros.
Qual a diferença entre PIX e Open Finance? O PIX é o trilho de pagamento; o Open Finance é o protocolo de compartilhamento de dados e de iniciação de pagamento por terceiros (ITP). Eles se encontram: um ITP usa o Open Finance para iniciar um PIX dentro do app do banco.
O que vem depois? PIX internacional (bilateral e via hubs), PIX Automático maduro, aproximação sem teto fixo (out/2026) e, no horizonte, a conversa com sistemas como o TIPS e o Project Nexus — além da eterna corrida contra stablecoins e moedas digitais de banco central.
7. Conclusão: a “engenharia reversa” que ensina (e constrói)
Respondendo à pergunta do título: sim, é totalmente possível “reversar” o PIX — porque o Banco Central desenhou o arranjo com as especificações abertas, e a parte fechada (a rede) é justamente a que não se deve nem se consegue invadir.
A sequência que funciona para ensinar — e que serve tanto para uma IP brasileira quanto para um país inteiro — é sempre a mesma:
- Mapear a arquitetura (DICT, SPI, Conta PI, mensageria, QR).
- Decodificar algo real (o BR Code do seu próprio banco) e reconstruir o fluxo.
- Simular o arranjo num laboratório (mini-DICT/mini-SPI).
- Regularizar (no Brasil: autorização, adesão, homologação; no exterior: as seis decisões políticas + blueprint de 5 componentes).
- Proteger (segurança em camadas + educação do usuário).
É dessa mesma anatomia que nasce um sistema instantâneo nacional — o “Pix” de qualquer país, ou o núcleo de pagamentos de qualquer plataforma que você queira construir: um diretório que resolve identidades, uma liquidação que zera risco em moeda de banco central, uma mensageria padrão que conversa com o mundo (ISO 20022), um QR que qualquer app lê e uma camada de segurança que transforma a confiança em um problema de engenharia — não uma promessa.
Minha opinião: o PIX é a melhor aula de arquitetura de sistemas de pagamento que existe em produção. Ele prova que padronização aberta + operação centralizada + participação proporcional é uma combinação que escala — e que “engenharia reversa” de verdade é sobre entender para construir, não sobre quebrar. Se você saiu deste texto conseguindo explicar a diferença entre DICT e SPI ou lendo um copia-e-cola de PIX, a aula funcionou. Se quiser ir além, os documentos oficiais listados abaixo são o melhor “código-fonte” que existe: nenhuma engenharia reversa é necessária — é só ler, implementar e homologar.
github.com/pedrosgmagalhaes/pix-engenharia-reversa
Fontes e leitura recomendada
Documentos oficiais do Banco Central (confira sempre a versão vigente):
- Página oficial do PIX e regulamentação (bcb.gov.br)
- Relatório de Gestão do PIX 2023–2025 (PDF, bcb.gov.br)
- Manual de Padrões para Iniciação do PIX (PDF) — e a IN BCB nº 658/2025 (versão 2.9.0) no DOU
- API PIX — Swagger/OpenAPI oficial (bacen.github.io/pix-api)
- DICT API (bcb.gov.br)
- Manual de Segurança do SFN — Vol. II: Segurança do PIX (v6.00)
- BCB: PIX por aproximação sem teto fixo de R$ 500 — IN BCB nº 746/2026 (vigência 01/10/2026)
- Roteiro para participação direta no SPI e abertura de Conta PI (PDF)
- Estatísticas e dados abertos do PIX (dadosabertos.bcb.gov.br)
Contexto e ecossistema:
- PIX consolida liderança nos pagamentos digitais — números de 2025 (Agência Brasil / CRSFN)
- SPI, DICT e Conta PI — a infraestrutura do PIX (Azify)
- open-pix — documentação prática de homologação de participante (GitHub)
- Bibliotecas BR Code: pybrcode (Python), gpix (Node.js), php_qrcode_pix (PHP)
- pix-engenharia-reversa — laboratório didático e esqueleto de stack deste artigo (GitHub, MIT)
Internacionalização e blueprint global:
- Project Nexus — blueprint do BIS (bis.org) e site oficial do BIS sobre o Nexus
- PIX internacional: Banco do Brasil na Argentina (mar/2026)
- BCB negocia interligação do PIX com o TIPS europeu (set/2026)
- Piloto UnionPay × PIX: turistas chineses pagam QR PIX no Brasil (jul/2026)
- BCB assina acordos sobre o PIX com 65 bancos centrais (Reuters, jul/2026)
Artigo educativo — informações consolidadas em setembro de 2026. Versões de manuais e APIs mudam com frequência; confirme sempre o documento vigente na página oficial do Banco Central antes de implementar. As ilustrações foram geradas por IA no padrão editorial do blog e têm finalidade conceitual.
Sobre o autor
Eu sou o Pedro Magalhães — desenvolvedor e criador do canal Pedro dApps, onde explico IA, blockchain e engenharia de software de forma prática e didática. Este guia é um bem público: fique à vontade para estudar, compartilhar e evoluir. Se quiser trocar uma ideia sobre pagamentos, arquitetura ou tecnologia:
- GitHub: github.com/pedrosgmagalhaes — incluindo o laboratório pix-engenharia-reversa usado neste artigo
- X / Twitter: @pedro_dapps
- YouTube: youtube.com/@pedro_dapps
- Site: pedrodapps.com
- E-mail: pedro@pedrodapps.com